Commissaire européen ou commissaire aux comptes : deux fonctions, trois institutions à distinguer
L’expression « commissaire aux comptes européen » entretient une confusion fréquente. Elle peut désigner un professionnel de l’audit légal, alors que les résultats de recherche renvoient souvent aux commissaires européens de la Commission. Ces fonctions n’ont ni la même mission ni le même statut. La Cour des comptes européenne ajoute une troisième référence, liée au contrôle du budget de l’Union. Identifier le bon interlocuteur permet de trouver plus vite une information sur les comptes, une politique européenne ou les finances de l’Union.
Trois fonctions européennes à distinguer sans ambiguïté
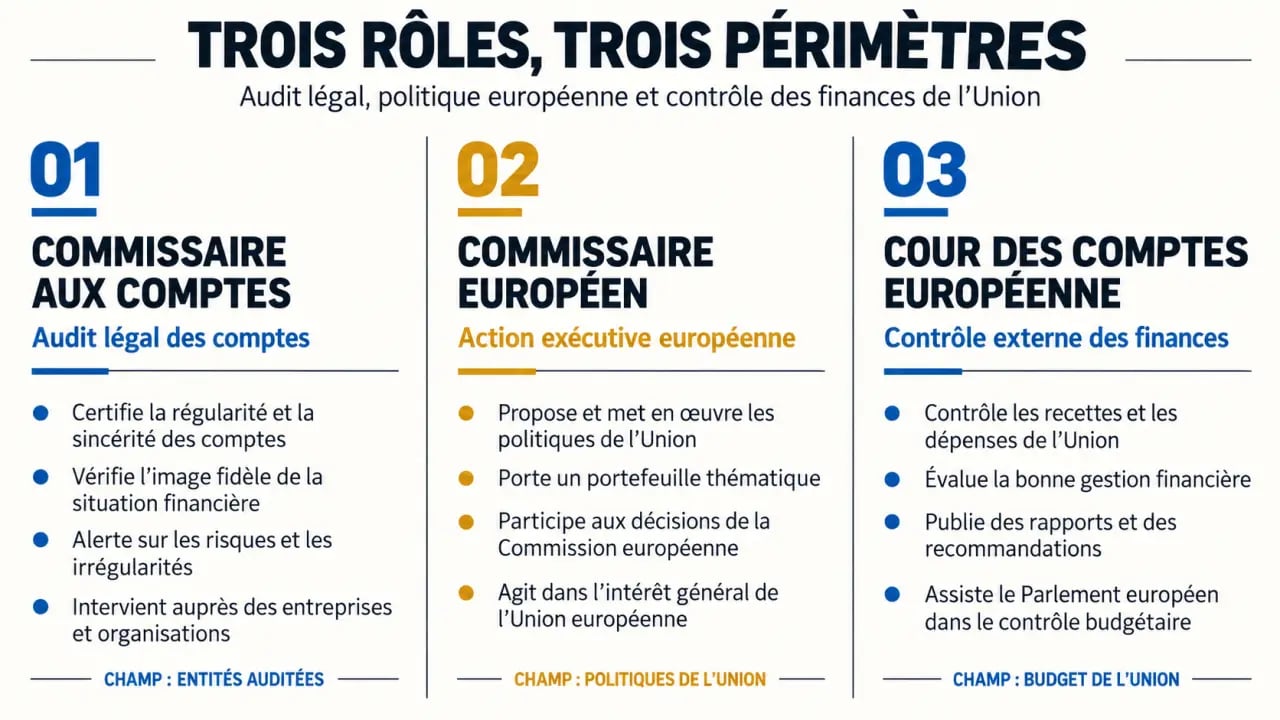
Un commissaire aux comptes, un commissaire européen et un membre de la Cour des comptes européenne contribuent chacun à la confiance dans la vie économique ou publique. Ils n’interviennent toutefois ni dans le même cadre ni avec les mêmes pouvoirs. Cette distinction concerne les entreprises, les étudiants, les candidats à l’audit et toute personne recherchant un interlocuteur institutionnel.
| Fonction | Mission principale | Champ d’intervention |
|---|---|---|
| Commissaire aux comptes | Contrôler et certifier les comptes annuels | Entreprises et autres entités soumises à l’audit légal |
| Commissaire européen | Participer à la direction politique de la Commission européenne | Politiques et intérêts généraux de l’Union européenne |
| Cour des comptes européenne | Contrôler l’utilisation des fonds de l’Union européenne | Budget et finances de l’Union européenne |
Le commissaire aux comptes : un professionnel indépendant de l’audit légal
Le commissaire aux comptes examine les comptes d’une entité afin d’exprimer une opinion sur leur régularité, leur sincérité et leur image fidèle. Son intervention relève du contrôle légal des comptes. Elle se distingue de l’audit contractuel, demandé librement par une organisation. Le commissaire aux comptes ne dirige pas l’entreprise auditée. Il vérifie les informations financières produites et doit conserver son indépendance à l’égard de l’entité contrôlée.
Dans l’Union européenne, la profession reste organisée au niveau national. Les conditions d’accès, les titres professionnels et certaines modalités d’exercice peuvent donc varier d’un État membre à l’autre. Le cadre européen cherche toutefois à rapprocher les exigences concernant la qualification, l’indépendance, la supervision publique et le contrôle qualité des auditeurs légaux.
Le commissaire européen : un membre du collège de la Commission
Le commissaire européen est une personnalité politique nommée pour participer au collège des commissaires. Il reçoit un portefeuille, par exemple l’économie, l’environnement, le numérique, les transports ou l’emploi. Son rôle consiste à contribuer aux orientations, aux propositions et à l’application des politiques de l’Union. Il ne certifie pas les comptes d’entreprises et ne défend pas les intérêts particuliers de son pays d’origine.
Pour consulter les noms, les nationalités, les fonctions et les portefeuilles à jour, le point d’entrée le plus fiable reste la liste officielle du collège des commissaires publiée par la Commission européenne. Les titulaires et les portefeuilles peuvent évoluer au cours d’un mandat. Une liste figée perd donc rapidement de sa valeur par rapport à une source institutionnelle actualisée.
Ce que recouvre réellement l’audit légal en Europe
Parler d’un commissaire aux comptes « européen » ne signifie pas qu’un professionnel unique serait compétent dans les 27 États membres. L’expression désigne plutôt un auditeur légal exerçant dans un environnement où les règles nationales s’inscrivent dans un cadre européen commun. Le but est de renforcer la comparabilité et la fiabilité de l’information financière au sein du marché unique.
Certifier les comptes et protéger la confiance financière
L’audit légal répond à un besoin de transparence. Les actionnaires, les créanciers, les salariés, les partenaires commerciaux et les autorités doivent pouvoir s’appuyer sur des comptes examinés avec méthode. Le commissaire aux comptes recueille des éléments probants, apprécie les procédures utiles à sa mission et évalue les anomalies susceptibles d’affecter les états financiers. Il présente ensuite son opinion dans un rapport.
Cette mission ne garantit pas qu’une organisation ne connaîtra jamais de difficulté économique ni qu’aucune fraude ne pourra exister. Elle fournit une assurance fondée sur des travaux d’audit, dans les limites de la mission et des informations accessibles au professionnel. Cette précision évite de confondre certification des comptes et garantie absolue de la situation financière d’une organisation.
L’indépendance, une exigence plus concrète qu’elle n’en a l’air
L’indépendance conditionne la valeur de l’opinion rendue. Un auditeur ne peut pas contrôler avec crédibilité des choix auxquels il a directement participé. Une relation commerciale, personnelle ou financière ne doit pas influencer son jugement. Les règles professionnelles prévoient donc des incompatibilités, des mesures de prévention et une supervision adaptée.
Cette distance professionnelle permet d’examiner les comptes sans subir la pression d’un dirigeant, d’un calendrier de clôture ou d’un enjeu commercial. Elle facilite aussi les échanges sur une provision insuffisante, une information incomplète ou un risque mal présenté. L’audit peut alors jouer son rôle de mécanisme d’alerte, au lieu de se réduire à une signature apposée après la clôture.
Comment fonctionne le collège des commissaires européens
La Commission européenne est dirigée politiquement par un collège composé de 27 commissaires européens, issus des 27 États membres. Chaque membre dispose d’un portefeuille spécifique. Cette origine nationale contribue à l’équilibre de la composition, mais les commissaires doivent agir dans l’intérêt général de l’Union et non comme les représentants de leur gouvernement.
Un mandat de cinq ans et des responsabilités réparties
Le mandat du collège est de cinq ans. La présidente de la Commission européenne organise l’équipe, attribue les responsabilités et fixe les priorités politiques. Le collège comprend aussi des vice-présidents exécutifs. La haute représentante de l’Union pour les affaires étrangères a également le statut de vice-présidente, ce qui relie l’action extérieure de l’Union aux travaux de la Commission.
Les décisions importantes sont prises collectivement. Un portefeuille ne fonctionne donc pas comme un ministère totalement indépendant. Les sujets européens se recoupent souvent : une proposition peut concerner à la fois la compétitivité, le climat, le budget, le numérique ou la sécurité. La décision relève alors du collège, même si un commissaire suit plus directement le dossier.
Nomination et approbation : un processus institutionnel
Les États membres proposent des candidats. La présidente désignée de la Commission compose ensuite son équipe et répartit les portefeuilles. Les commissaires désignés sont auditionnés par le Parlement européen, puis le collège est soumis à l’approbation des eurodéputés. Le Conseil européen procède enfin à la nomination formelle. Ce parcours distingue clairement la fonction politique de commissaire européen de l’activité réglementée du commissaire aux comptes.
Trouver la bonne information selon votre besoin
La requête « commissaire aux comptes européen » peut correspondre à plusieurs recherches. Avant de consulter de nombreuses pages, il faut choisir le bon point d’entrée : audit professionnel, organisation de la Commission ou contrôle des dépenses de l’Union.
- Vous cherchez un commissaire par pays ou par portefeuille : consultez le collège sur le site de la Commission européenne et utilisez les fiches de chaque membre.
- Vous cherchez un historique par nationalité : vérifiez la période concernée, car les successions, les démissions et les changements de portefeuille modifient les listes.
- Vous cherchez les règles de l’audit légal : recherchez l’autorité professionnelle et l’organisme de supervision du pays où l’entité est établie ou dans lequel vous souhaitez exercer.
- Vous cherchez qui contrôle les fonds européens : orientez-vous vers la Cour des comptes européenne, dont la mission porte sur les recettes et les dépenses de l’Union.
Pour une entreprise, le bon interlocuteur est donc un commissaire aux comptes ou un auditeur légal habilité selon les règles applicables. Pour comprendre une décision, une politique ou un portefeuille de l’Union, il faut identifier le commissaire européen compétent. Pour examiner l’utilisation du budget européen, la Cour des comptes européenne est l’institution à consulter. Cette distinction évite de confondre audit légal, initiative politique et contrôle externe des finances de l’Union.